A parcela apertou e o banco ofereceu mais prazo. Porém, antes de assinar, faça uma pergunta que vale mais que a taxa de juros: o novo contrato mantém a hipoteca ou coloca a terra em alienação fiduciária de imóvel rural? Afinal, a resposta muda o caminho que o credor pode seguir se a parcela atrasar. Por isso, muda também o risco de perder a propriedade.
O IBRAM não é contra o crédito rural nem contra os bancos. Afinal, sem crédito não há safra, colmeia nova nem investimento na propriedade. A questão, portanto, é outra: o produtor tem o direito de saber exatamente o que assina. Além disso, a lei já oferece as ferramentas para isso. Basta usá-las.
Qual é a diferença entre hipoteca e alienação fiduciária?
Na hipoteca, a terra continua em nome do produtor. Ou seja, o imóvel apenas fica vinculado à dívida como garantia.
Na alienação fiduciária, por outro lado, o produtor transfere a propriedade ao credor até quitar a dívida. Assim, ele continua morando, plantando e criando na terra, mas o credor fica com a titularidade enquanto a dívida existir. A Lei nº 9.514/1997 regula essa garantia.
À primeira vista, a diferença parece só de papel. No entanto, ela pesa muito no dia em que a parcela atrasa.
Por que trocar a hipoteca pela alienação fiduciária muda tanto?
A resposta, na verdade, está no caminho da cobrança.
Em 2023, o Marco Legal das Garantias (Lei nº 14.711/2023) permitiu que o credor executasse a hipoteca pelo cartório. Contudo, a própria lei exclui dessa via as operações de financiamento da atividade agropecuária (art. 9º, § 13). Desse modo, o credor da hipoteca ligada ao crédito rural continua precisando da Justiça. Então, o produtor conta com um juiz, prazos processuais e chance de defesa antes de perder o bem.
Já na alienação fiduciária de imóvel rural, o caminho é outro. Nesse caso, o Cartório de Registro de Imóveis conduz todo o procedimento, sem ação judicial no início. Portanto, quem troca a hipoteca pela fidúcia pode estar trocando um processo judicial por um procedimento bem mais rápido.
Atenção a um detalhe: algumas renegociações transformam a dívida rural em um contrato novo, com recursos próprios do banco. Por isso, pergunte se o novo título continua sendo crédito rural. Da mesma forma, peça por escrito qual garantia ele cria.
O que acontece se a parcela atrasar na alienação fiduciária?
A Lei nº 9.514/1997 prevê as seguintes etapas:
- Intimação: primeiro, o cartório intima o devedor a pagar, em 15 dias, as parcelas vencidas e as que vencerem até o pagamento, com juros, multas e despesas (art. 26, § 1º). Se ele pagar, então o contrato segue normalmente.
- Consolidação: em seguida, sem pagamento no prazo, o cartório registra a propriedade em nome do credor.
- Primeiro leilão: depois disso, o credor tem até 60 dias para fazer o leilão. Nele, o lance mínimo corresponde ao valor do imóvel previsto no contrato.
- Segundo leilão: caso ninguém compre, ocorre um novo leilão nos 15 dias seguintes. Dessa vez, o lance mínimo corresponde à dívida mais as despesas, e o credor pode aceitar até metade do valor de avaliação.
- Saldo remanescente: por fim, se o leilão não cobrir tudo, o devedor continua devendo a diferença, e o credor pode cobrá-la na Justiça (art. 27, § 5º-A). Aliás, a lei só perdoa esse saldo no financiamento da casa própria, e não na dívida rural.
Além disso, existe um direito pouco conhecido. Até a data do segundo leilão, o devedor tem preferência para recomprar o imóvel, desde que pague a dívida, as despesas e os tributos.
Por isso, a intimação do cartório não pode ir para a gaveta. Afinal, quinze dias passam depressa, sobretudo em época de colheita. Da mesma forma, a lei admite intimação por hora certa e por edital quando o cartório não encontra o devedor. Portanto, mantenha seu endereço atualizado no banco e procure orientação jurídica no mesmo dia em que receber qualquer papel do cartório.
O que muda se o banco vender o crédito para um fundo?
Os bancos podem vender carteiras de crédito, inclusive as atrasadas, para fundos de investimento (FIDCs) e securitizadoras. Isso é legal. Mesmo assim, o produtor precisa saber com quem trata.
Nesse ponto, o Código Civil ajuda:
- Primeiro, a venda do crédito só produz efeito para o devedor depois que ele recebe a notificação (art. 290).
- Além disso, se o devedor pagar ao banco antes da notificação, esse pagamento vale (art. 292).
- Por fim, o devedor pode apresentar ao novo credor as defesas que já tinha contra o banco até saber da venda (art. 294).
Na prática, portanto, o banco onde você assinou pode continuar atendendo, mas isso precisa ficar claro. Assim, se o crédito mudar de dono, peça por escrito o nome do novo credor, quem pode negociar e quem pode dar quitação. Do mesmo modo, guarde todos os comprovantes. Afinal, quem paga à pessoa errada depois da notificação pode acabar pagando duas vezes.
A renegociação apaga o contrato antigo?
Muitas vezes, sim. Quando a renegociação cria uma dívida nova no lugar da antiga (a chamada novação), o Código Civil extingue as garantias da dívida anterior, salvo acordo em contrário (art. 364). Por isso, o novo contrato pode redesenhar a garantia. Então, confira esse ponto com atenção.
Além disso, há outra consequência. Se você discutia a dívida antiga na Justiça, por exemplo pedindo revisão de juros, a renegociação pode encerrar essa discussão. Portanto, avalie isso com seu advogado antes de assinar.
Esse cuidado vale também para as linhas especiais de 2026, como as da Medida Provisória nº 1.376/2026. Afinal, um programa oficial não dispensa a leitura do contrato que o banco apresenta.
A pequena propriedade rural tem proteção especial?
Sim, e essa proteção ficou mais forte em 2026. A Constituição (art. 5º, XXVI) e o Código de Processo Civil (art. 833, VIII) protegem contra penhora a pequena propriedade rural trabalhada pela família. Em regra, isso vale para imóveis de até quatro módulos fiscais. Além disso, o STF já havia decidido que essa proteção vale mesmo quando o produtor oferece a terra em hipoteca (Tema 961).
Em fevereiro de 2026, no entanto, a Terceira Turma do STJ foi além. No REsp 2.233.886/RS, o Tribunal decidiu que a proteção também vale para a alienação fiduciária, inclusive contra a consolidação feita no cartório. Segundo o STJ, aliás, o produtor não pode abrir mão desse direito por contrato.
Porém, a proteção não é automática. Para fazê-la valer, o produtor precisa comprovar a situação concreta: que o imóvel está dentro do limite legal e que a família realmente trabalha nele. Por exemplo, CCIR, ITR, CAR, CAF (antiga DAP), notas de produtor e comprovantes de venda ajudam a formar essa prova. Assim, organize esses documentos antes de precisar deles.
Da mesma forma, para o apicultor e o meliponicultor, o apiário e o meliponário na propriedade, com registros de produção e venda do mel, também servem de prova de que a família trabalha a terra.
Ainda assim, convém lembrar que se trata de uma decisão de Turma, e não de tese repetitiva. Ou seja, o entendimento pode evoluir. Além disso, a Câmara analisa o PL 355/2026, que propõe proibir a alienação fiduciária de imóveis da agricultura familiar. Por enquanto, porém, ele é apenas uma proposta.
O que conferir no contrato antes de assinar?
Primeiro, peça o contrato completo com antecedência e não assine na hora, no balcão. Depois, confira:
- ✅ A garantia é hipoteca ou alienação fiduciária? Procure a cláusula de garantia e veja como o cartório vai registrá-la.
- ✅ Qual imóvel e qual dívida estão ligados à garantia? Confira também a matrícula e se mais de um imóvel responde pela mesma dívida.
- ✅ O novo título continua sendo crédito rural? Pergunte por escrito.
- ✅ O banco poderá vender o crédito? Então, pergunte como você receberá a notificação e quem dará quitação.
- ✅ Qual valor de avaliação do imóvel consta no contrato? Afinal, esse número define o lance mínimo do primeiro leilão, e um valor baixo prejudica o produtor.
- ✅ Qual é o custo total da operação? Por isso, peça o Custo Efetivo Total (CET), que soma juros, tarifas, seguros e tributos, e não apenas a parcela.
- ✅ A renegociação encerra ações judiciais em curso? Da mesma forma, peça a resposta por escrito.
Já recebeu intimação do cartório?
Não deixe para resolver depois. Leve a intimação, o contrato e a matrícula do imóvel a um advogado ou à Defensoria Pública no mesmo dia. Afinal, dentro dos 15 dias você ainda pode pagar e manter o contrato. Além disso, se a terra for pequena propriedade trabalhada pela família, você também pode discutir a proteção constitucional. Depois do prazo, porém, as alternativas diminuem.
Perguntas frequentes
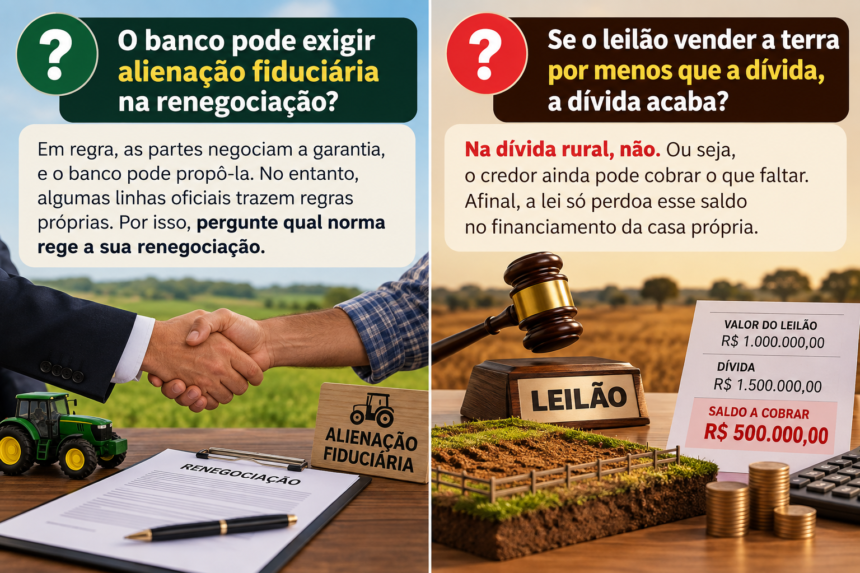
O banco pode exigir alienação fiduciária na renegociação?
Em regra, as partes negociam a garantia, e o banco pode propô-la. No entanto, algumas linhas oficiais trazem regras próprias. Por isso, pergunte qual norma rege a sua renegociação.
Se o leilão vender a terra por menos que a dívida, a dívida acaba?
Na dívida rural, não. Ou seja, o credor ainda pode cobrar o que faltar. Afinal, a lei só perdoa esse saldo no financiamento da casa própria.
Pequena propriedade pode ir a leilão na alienação fiduciária?
O STJ decidiu que a pequena propriedade trabalhada pela família continua protegida nesse caso. Porém, o produtor precisa comprovar essa condição, de preferência antes do leilão.
Paguei ao banco, mas ele tinha vendido o crédito a um fundo. E agora?
Se você ainda não tinha recebido a notificação da venda, então o pagamento vale. Portanto, guarde o comprovante e procure orientação.
Quanto tempo tenho depois da intimação?
Você tem quinze dias para pagar as parcelas vencidas e os encargos. Assim, consegue manter o contrato.
O Instituto Brasileiro de Apicultura e Meliponicultura (IBRAM) alerta: uma parcela menor pode parecer alívio. Porém, o produtor precisa entender a garantia que assina. O crédito é legítimo, e a lei protege os dois lados. Contudo, só se protege quem conhece a regra. Leia antes. Pergunte antes. Assine sabendo o que pode acontecer com sua terra.
Este conteúdo tem caráter informativo e não substitui a orientação jurídica individual.
IBRAM Brasil — Instituto Brasileiro de Apicultura e Meliponicultura
CNPJ: 54.774.141/0001-90
Endereço da Representação: SBS Quadra 02, Bloco S, Edifício Empire Center, Brasília/DF
E-mail institucional: contato@geoibram.com
Telefone de contato: (61) 99850-242